 Обмен криптовалюты в России и за рубежом
 Оплата инвойсов и ВЭД-платежи
 Оплата недвижимости за рубежом
 Оплата обучения за границей
 Оплата автомобилей
 Оплата товаров и услуг
 Доставка наличных
 Пополнение WeChat | Alipay
 Перевод средств по всему мируОбмен криптовалюты в России и за рубежомОплата инвойсов и ВЭД-платежиОплата недвижимости за рубежомОплата обучения за границейОплата автомобилейОплата товаров и услугДоставка наличныхПополнение WeChat | AlipayПеревод средств по всему миру

Цифровой рубль в России больше не эксперимент, а правовая реальность: крупнейшие банки обязаны открывать клиентам цифровые кошельки по первому желанию, а торговые сети с выручкой свыше 120 млн рублей — принимать новую форму оплаты. Для граждан всё осталось добровольным, для бизнеса — изменилось окончательно. Разбираемся, на какой стадии находится внедрение, почему цифровой рубль не имеет ничего общего с биткоином, как им пользоваться и чем он отличается от денег на банковской карте.
Идею «электронного рубля» ЦБ анонсировал ещё в 2020 году, а в августе 2023 года (с 15 августа) запустил пилот с реальными цифровыми рублями и ограниченным кругом участников. За время тестирования платформа прошла проверку боевыми операциями: по данным ЦБ, участники пилота совершили более 100 тысяч операций — переводы, оплату товаров и услуг, отдельно тестировались смарт-контракты.
Внедрение разбито на три этапа по графику Банка России. Обязанность появляется не «сразу у всех», а по мере роста охвата: сначала крупнейшие банки и крупный ритейл, затем средний бизнес, затем оставшийся рынок.
|
Этап |
Срок |
Требования к банкам |
Требования к бизнесу (B2C) |
|
Этап 1 |
с 1 сентября 2026 |
Системно значимые банки (СЗКО) и банки, значимые на рынке платёжных услуг |
Компании и ИП с выручкой за 2025 год свыше 120 млн рублей, имевшие на 1 января 2026 года договор о приёме электронных средств платежа с таким банком |
|
Этап 2 |
до 1 сентября 2027 |
Все банки с универсальной лицензией |
Компании и ИП — клиенты банков с универсальной лицензией — с выручкой за предыдущий год свыше 30 млн рублей |
|
Этап 3 |
до 1 сентября 2028 |
Банки с базовой лицензией |
Все остальные торговые точки и агрегаторы с выручкой свыше 20 млн рублей |
Обязанность обеспечить приём цифровых рублей распространяется на продавцов, реализующих товары и услуги гражданам. Чистый B2B вне периметра: по разъяснениям ЦБ, оптовик, продающий только юрлицам и ИП, открывать цифровой счёт не обязан.
микробизнес с годовой выручкой менее 20 млн рублей;
отдельные розничные точки с индивидуальной выручкой до 5 млн рублей в год — даже если оборот всей компании больше (правило подтверждает FAQ ЦБ);
компании, работающие в местностях без доступа в интернет;
сегмент чистого B2B.
Если компания обязана принимать цифровые рубли и отказывает покупателю, это административное правонарушение: ч. 4 ст. 14.8 КоАП РФ предусматривает штраф от 15 000 до 30 000 рублей для должностных лиц и ИП и от 30 000 до 50 000 рублей для юридических лиц — за каждый зафиксированный факт отказа.
цифровые кошельки с 1 сентября открывают 12 крупнейших банков — более 80% платёжного рынка, плюс ряд банков, значимых на рынке платёжных услуг;
торговые сети первой волны принимают цифровые рубли у кассы;
в бюджеты можно платить по УИН (пока доступны налоги, штрафы, таможенные и иные платежи по ряду кодов казначейских счетов — перечень в FAQ ЦБ).
Цифра. Совокупный эффект для торгового сектора, по оценкам экспертов, превысит 80 млрд рублей экономии ежегодно.
Цифровой рубль — это цифровая форма национальной валюты РФ, которую выпускает напрямую Банк России. У граждан и организаций появляется возможность пользоваться рублём в трёх формах: наличной, безналичной и цифровой. Все три эквивалентны: 1 рубль = 1 безналичный рубль = 1 цифровой рубль.
Главное архитектурное отличие от привычного безнала: цифровые рубли лежат не на счетах коммерческих банков, а на платформе Банка России, на специальных счетах — цифровых кошельках. У одного человека или юрлица — только один цифровой кошелёк на платформе. Банки при этом становятся проводниками: через их приложения вы открываете кошелёк и управляете им, но сам счёт ведётся у ЦБ.
Сравним все четыре формы денег:
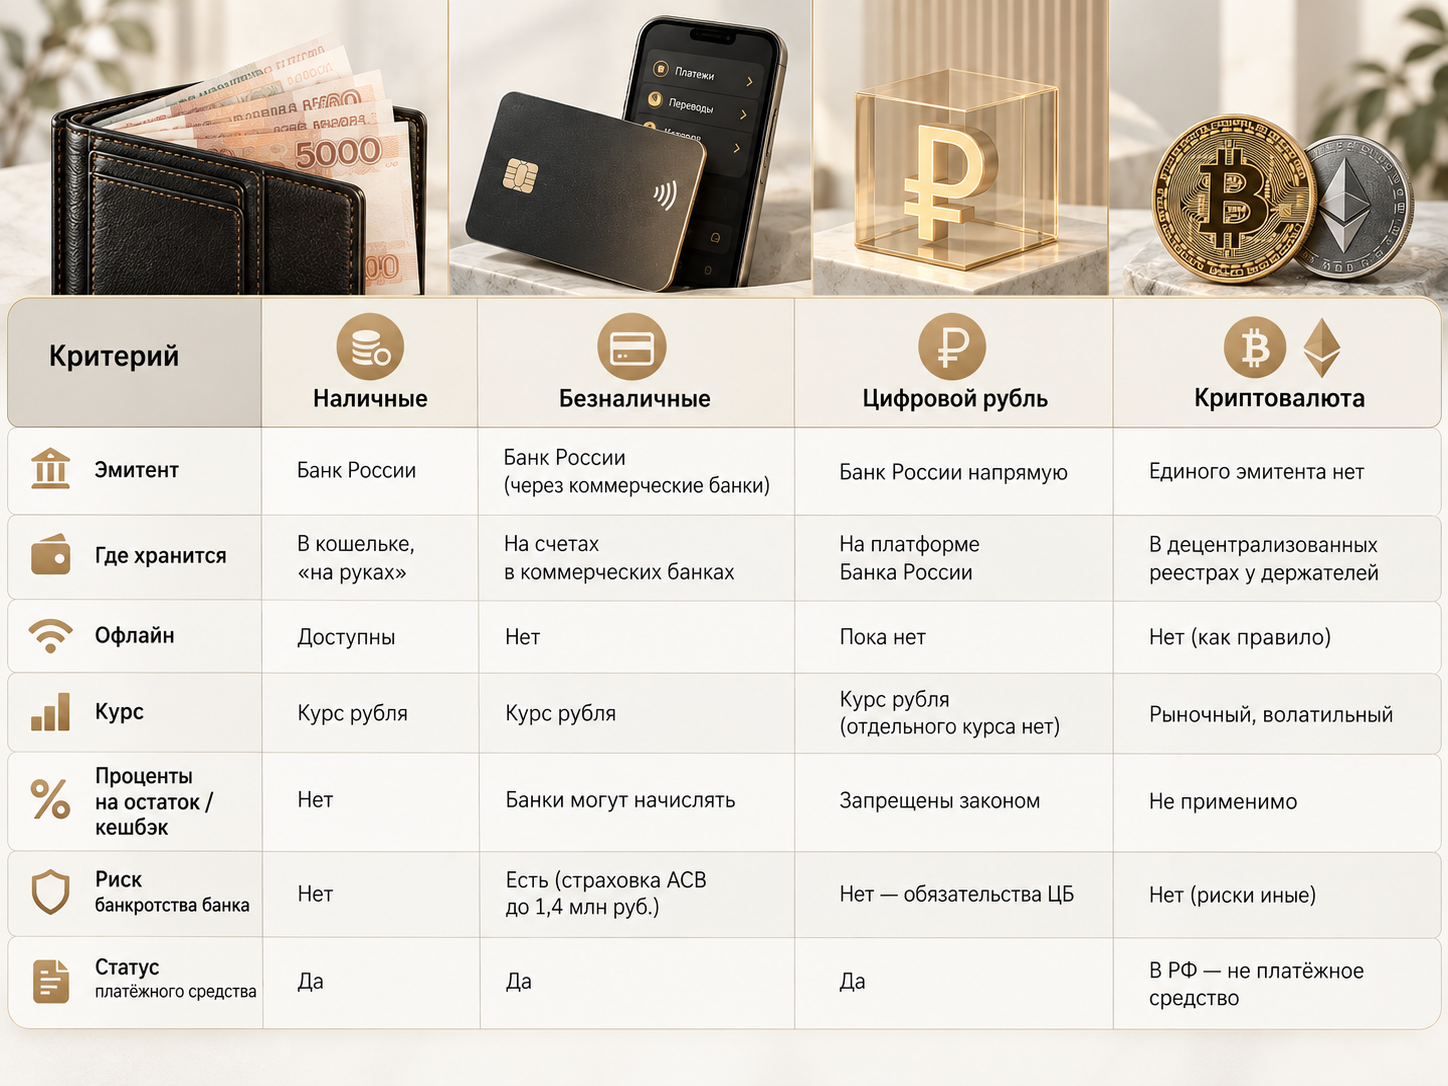
Почему это не криптовалюта. Формально сравнивать их — всё равно что сравнивать госбанкноту с токеном частного проекта. По определению Банка России, у криптовалюты нет единого эмитента, который несёт обязательства на государственном уровне; цифровой рубль — национальное платёжное средство, его выпускает ЦБ. Нет ни майнинга, ни децентрализации, ни рыночного курса: один цифровой рубль всегда равен одному рублю. Технологически платформа, по данным ЦБ, построена на технологии распределённых реестров (DLT), но это закрытая инфраструктура регулятора, а не публичный блокчейн.
Для криптоаудитории ближайшая аналогия — «стейблкоин от Центробанка», но без токена, без рынка и без права выбора. Это инструмент оборота, а не актив: на цифровых рублях нельзя заработать на росте курса, нельзя получить проценты и почти нечего хранить.
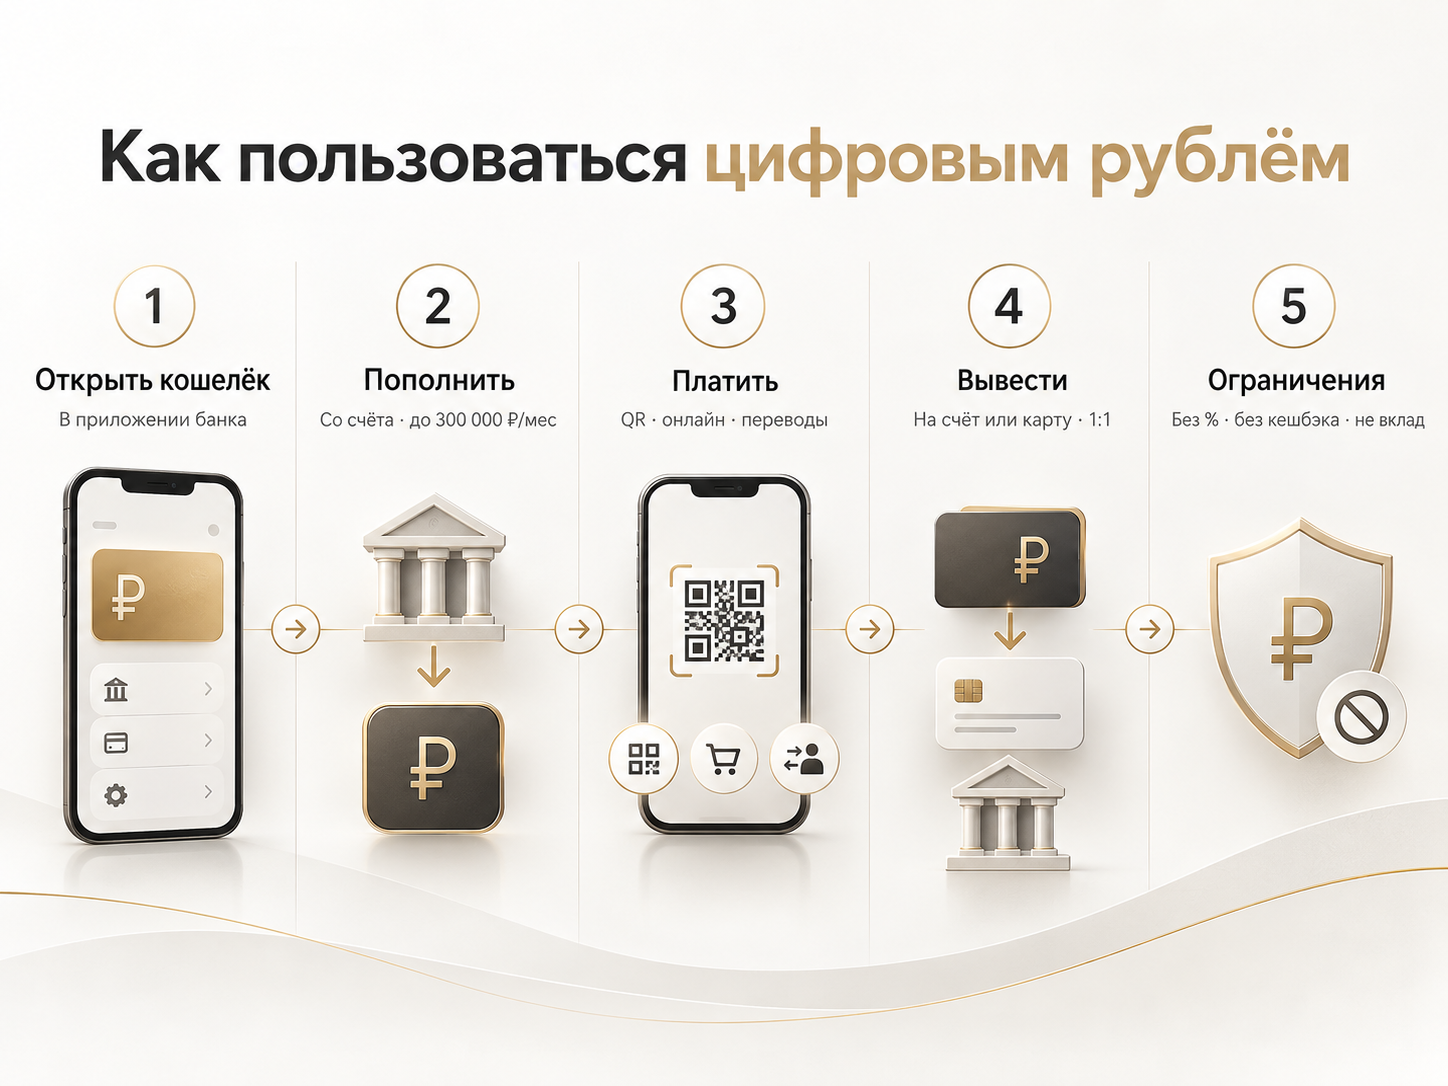
Кошелёк открывается только по личному желанию и только через мобильное приложение банка, подключённого к платформе цифрового рубля. Автоматически никому ничего не открывается, отдельное приложение ЦБ ставить не нужно: раздел «Цифровой рубль» появляется внутри привычного банковского приложения.
Ограничения на старте: пока цифровой счёт не смогут открыть нерезиденты РФ, несовершеннолетние, а также физлица, занимающиеся частной практикой (адвокаты, нотариусы) — для них возможность появится позже.
Пополнение — переводом с обычного банковского счёта через приложение, как любой перевод между своими счетами. Для физических лиц установлен лимит: не более 300 000 рублей в месяц. Для бизнеса лимитов на пополнение нет.
По универсальному QR-коду НСПК. С 1 сентября 2026 года банки, поддерживающие оплату по QR, обязаны внедрить единый платёжный стандарт: на кассе один код, покупатель сканирует его, а выбор средства платежа (СБП, банковское приложение или цифровой рубль) происходит внутри его банковского приложения.
Онлайн. Цифровыми рублями можно платить на сайтах и в приложениях компаний, принимающих эту форму.
Переводы. Переводы между людьми бесплатны, мгновенны и безотзывны — как и через СБП: с момента списания средств вернуть их может только сам получатель по своей воле. Можно настраивать автопереводы (меняются они только в том банке, где созданы).
Зарплата, пенсии, пособия. Принудительного перевода нет: работодатель вправе платить зарплату цифровыми рублями только при технической готовности и согласии работника, пенсионер сохраняет все привычные способы получения выплат. Получать выплаты в цифровых рублях от бюджетных организаций можно, но только по желанию — нужно уточнить в самой организации.
Цифровые рубли переводятся на обычный банковский счёт или карту в соотношении 1:1 (без комиссии), после чего снимаются в банкомате или кассе банка. Напрямую «цифровые наличные» банкомат не выдаёт — физической формы у цифрового рубля нет.
Свежая новость на момент публикации: ЦБ уже заявил, что прорабатывает прямое снятие наличных в банкомате со счёта цифрового рубля — без промежуточного перевода на безналичный счёт (зампред ЦБ Зульфия Кахруманова, 22 сентября 2026).
Цифровой рубль спроектирован как средство платежей и расчётов, а не накопления. Закон запрещает начислять проценты на остаток цифрового кошелька; на цифровые рубли нельзя открыть классический вклад или взять кредит; банки не начисляют на операции привычный кешбэк. Если нужен депозит или инвестиции — сначала переводите деньги на обычный счёт.
Открыть счёт цифрового рубля (он отражается в учёте на отдельном счёте 53 «Счёт цифрового рубля»; в балансе — по строке 1250 «Денежные средства и денежные эквиваленты»).
Настроить приём оплаты: тем, кто уже принимает платежи через СБП, покупать новое оборудование не нужно — интеграция идёт через существующие онлайн-каналы и терминалы; достаточно обратиться в свой банк — участник платформы.
Проверить кассовое ПО на поддержку стандарта универсального платёжного кода НСПК и обновить учётные системы (например, «1С:Бухгалтерия 3.0» поддерживает счёт 53 с релиза 3.0.191).
Важно для бухгалтерии: юридически цифровой рубль — разновидность безналичных денежных средств РФ, поэтому учёт ведётся в привычном порядке, «двойной работы» не возникает.
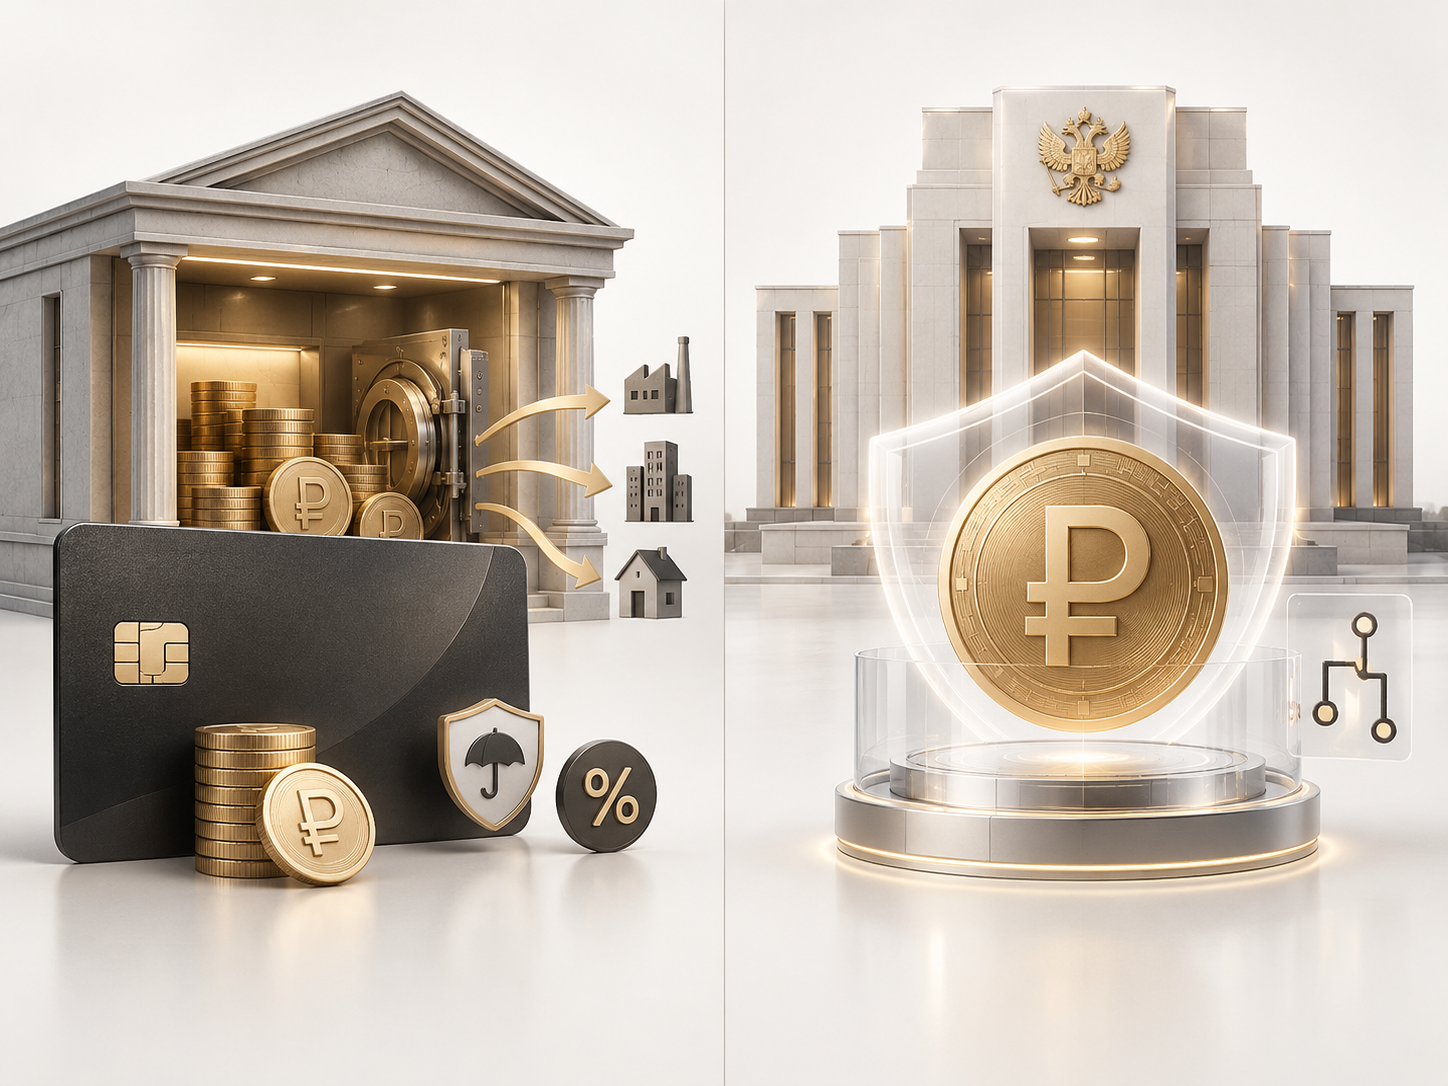 Чем цифровой рубль отличается от денег на банковской карте
Казалось бы, зачем третья форма, если деньги на карте и так электронные? Разница не в интерфейсе, а в том, кто держит деньги и какие у них свойства.
Место хранения — главное отличие. Безналичные рубли — это обязательства коммерческого банка: они лежат на его счетах, и если банк рухнет, вы получаете назад не больше 1,4 млн рублей через АСВ (причём не мгновенно). Цифровые рубли лежат на платформе ЦБ — это обязательство самого регулятора. Банкротство или отзыв лицензии у банка-посредника цифровым рублям не угрожает: деньги не «сгорают», доступ к кошельку сохраняется через приложение любого другого банка — участника платформы. АСВ такие счета не страхует, но и не нужно: как подтвердили в ЦБ, регулятор гарантирует всю сумму на цифровом счёте, лимита в 1,4 млн рублей для неё нет.
Банк не может «поработать» вашими деньгами. Безналичные средства банки используют как кредитный ресурс — выдают займы этими деньгами, а значит, несут по ним риски. Цифровые рубли банк не видит в своих активах и не может направить в кредитование: они на счету ЦБ. Это меняет саму экономику банковской модели — и одновременно добавляет устойчивости системе.
Условия. Деньги на карте часто приносят процент на остаток и кешбэк — ради этого люди и держат их в банке. Цифровой рубль по определению не даёт ни процентов (начисление на остаток запрещено законом), ни кешбэка (платформа его не предусматривает), поэтому банки не могут конкурировать за эти остатки маркетингом. С другой стороны, для граждан операции с цифровым рублём всегда бесплатны, включая переводы, которые в банках часто тарифицируются.
Прозрачность. Банковская тайна на операции с цифровыми рублями распространяется, объём данных о гражданине — не больше, чем при безналичных операциях. Но полную картину движения цифровых рублей видит сам ЦБ: для регулятора это инструмент наблюдения за экономикой в реальном времени — и одна из причин, по которой вокруг цифрового рубля так много конспирологии.
Программируемость. Безналичный перевод «просто переводит деньги». Цифровой рубль позволяет зашивать в деньги условия: когда платёж исполнится, на какие цели можно тратить средства, при выполнении какого условия сделки деньги перейдут контрагенту. Этого у безнала нет.
Первая волна внедрения породила несколько тем, которые сейчас обсуждают громче всего. Самый живучий миф — принудительность. Начнём с того, что говорит закон: использование цифрового рубля для граждан строго добровольно, а обязанность принимать его есть только у бизнеса с выручкой выше установленного порога.
Дальше по списку мифов (каждый пункт — официальное разъяснение Банка России):
«Наличные отменят». Нет: наличные и безналичные деньги остаются в обращении в полном объёме, цифровой рубль существует параллельно с ними, а не вместо них.
«Нужно написать заявление на отказ в МФЦ». Нет: МФЦ и другие госучреждения к открытию и закрытию цифрового кошелька отношения не имеют по прямым разъяснениям регулятора. Кошелёк просто не открывается, если вы этого не сделали сами.
«Бюджетников и пенсионеров переведут принудительно». Нет: зарплата и пенсия по-прежнему могут приходить наличными, на почту или на карту «Мир»; цифровые рубли — только дополнительный вариант по желанию получателя.
Цифровой рубль по замыслу — не конкурент банковским продуктам за сбережения: проценты на остаток и кешбэк запрещены законом, вклад в цифровых рублях открыть нельзя. Практический вывод простой: кошелёк стоит использовать для текущих расходов и быстрых переводов, а сбережения по-прежнему логичнее держать на вкладах и накопительных счетах в привычных банках — они работают в прежнем режиме и не зависят от внедрения новой формы.
Для покупателя цифровой рубль бесплатен: 0% за любые операции, без лимитов на количество. Это его преимущество перед картой, ведь комиссию за карточный эквайринг платит продавец — и в итоге она закладывается в цену товара. Для предпринимателей тарифы цифрового рубля кратно ниже эквайринга.
Цифровой рубль не успел выйти в массовый оборот, а злоумышленники уже подстроили под него классические фишинговые схемы. В сентябре 2026 года эксперты фиксируют фальшивые сайты, визуально похожие на сайты ЦБ, с поддельными функциями «активировать цифровые рубли», «получить доступ к новому кошельку» и «пройти обязательную регистрацию», а также обещания доходных инвестиций в цифровой рубль.
Правила защиты опираются на саму архитектуру: цифровой кошелёк открывается только через мобильное приложение вашего банка; никакой «обязательной регистрации» и «активации» на сторонних сайтах не существует; открытие кошелька бесплатно. Никому не сообщайте коды из СМС и данные карт тем, кто представляется сотрудником ЦБ или банка, — регулятор и банки никогда не запрашивают их по телефону.
Если коротко, каждый из трёх инструментов закрывает свою задачу.
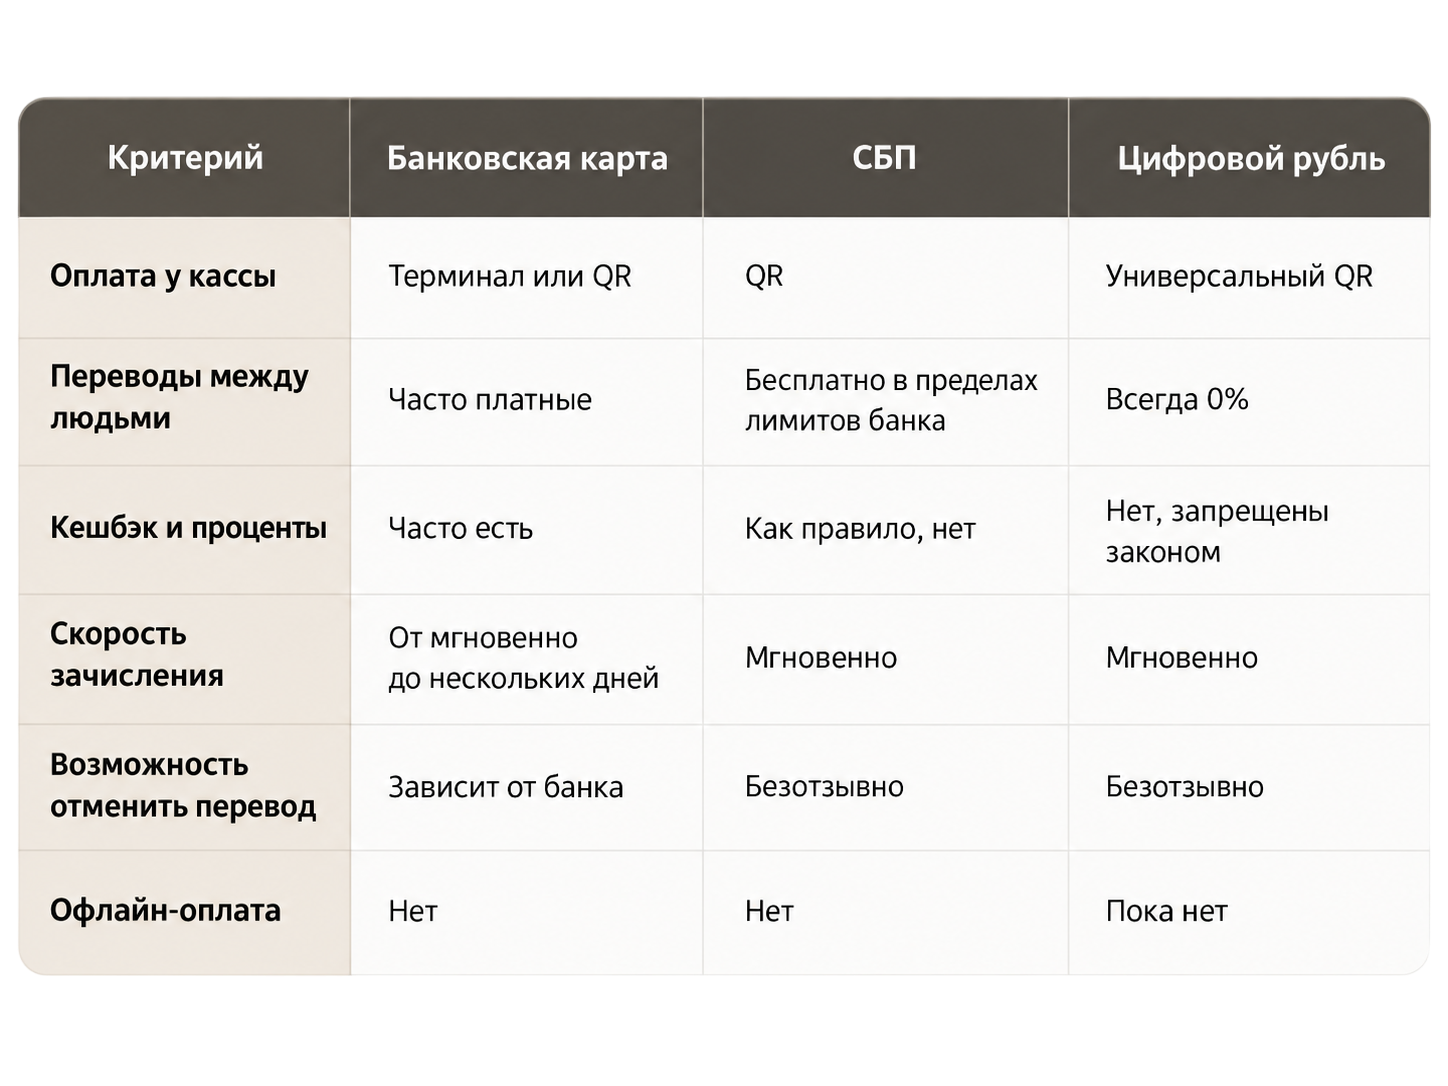 Карта остаётся инструментом с кешбэком и привычной инфраструктурой, СБП — бесплатных переводов, цифровой рубль — платежей без комиссий при полной гарантии ЦБ.
Ближайшие два года — время достройки функционала. В открытых планах регулятора: офлайн-режим работы цифрового рубля без интернета, прямое снятие наличных в банкомате со счёта цифрового кошелька, оплата по подпискам для сервисов, принимающих только такой формат, расширение списка платежей в бюджет и расширение круга пользователей платформы. Параллельно идёт подключение новых участников по волнам.
Подводя итог можно с уверенностью сказать, что цифровой рубль в сентябре 2026 года — это не «замена привычных денег» и тем более не «госбиткоин». Это третья форма рубля: добровольная для граждан, бесплатная для них по всем операциям, но уже обязательная для крупного бизнеса и постепенно движущаяся вниз по рынку — к сентябрю 2027 года подключатся банки с универсальной лицензией и компании с выручкой от 30 млн рублей, а к сентябрю 2028-го — оставшийся рынок.
Ближайшие два года стоит следить за офлайн-платежами, прямым снятием наличных в банкоматах, расширением функционала платформы, трансграничными CBDC-расчётами в обход SWIFT и смарт-контрактами в промышленном масштабе — именно они определят, из опции для энтузиастов превратится ли цифровой рубль в повседневный инструмент.


7 October 2026
35
9 min
Как проверить USDT на санкционные связи, что делать при блокировке и в каких случаях возможен обмен через MultiKassa.
Read more

7 October 2026
15
7 min
Разбираемся, как оплатить инвойс зарубежного поставщика: что уточнить в банке, как рассчитать расходы и подготовить документы, а также чем поможет MultiKassa.
Read more
7 October 2026
35
9 min
Как проверить USDT на санкционные связи, что делать при блокировке и в каких случаях возможен обмен через MultiKassa.
Read more
7 October 2026
15
7 min
Разбираемся, как оплатить инвойс зарубежного поставщика: что уточнить в банке, как рассчитать расходы и подготовить документы, а также чем поможет MultiKassa.
Read more


29 September 2026
25
6 min
Обмен криптовалюты — это несколько простых шагов. Разбираемся, как создать заявку и отправить средства, сколько действуют реквизиты, как проходит AML-проверка и что делать, если перевод задержался.
Read more